○下仁田町知的障害者福祉法施行細則
平成20年10月20日
規則第26号
下仁田町知的障害者福祉法施行細則(平成15年下仁田町規則第12号)の全部を改正する。
(目的)
第1条 知的障害者福祉法(昭和35年法律第37号。以下「法」という。)の施行については、知的障害者福祉法施行令(昭和35年政令第103号。以下「施行令」という。)及び知的障害者福祉法施行規則(昭和35年厚生省令律第16号。以下「施行規則」という。)に定めるもののほか、この規則の定めるところによる。
(備付書類)
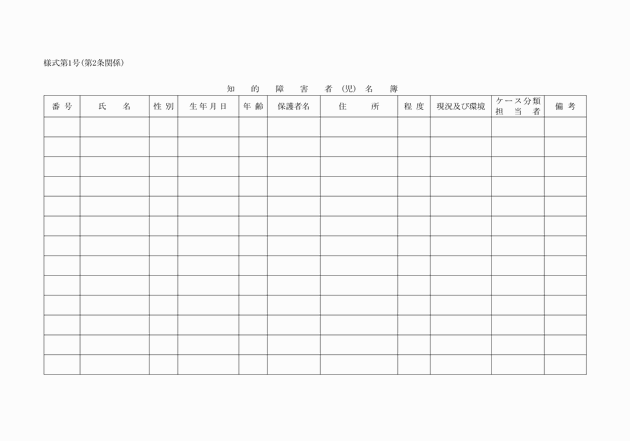
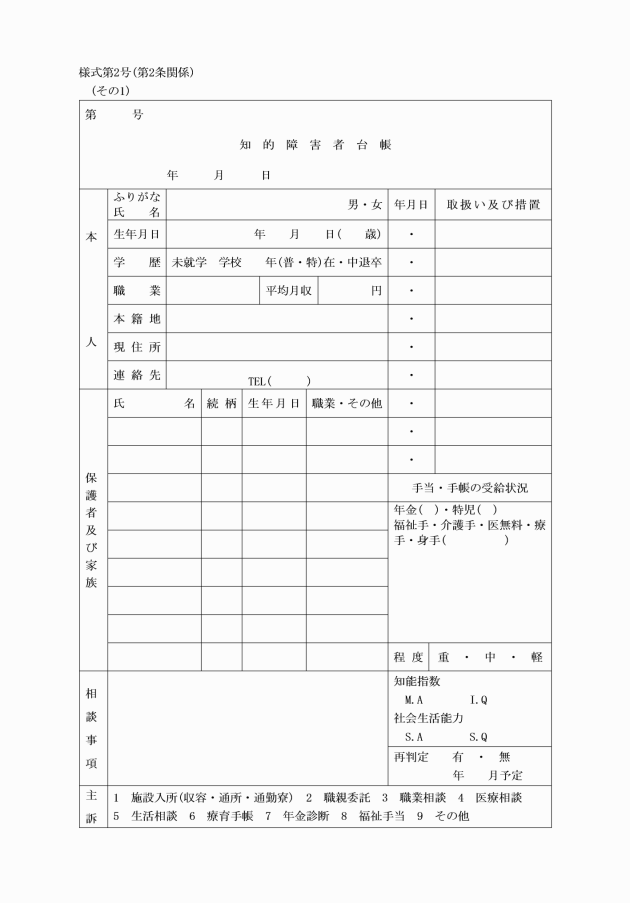
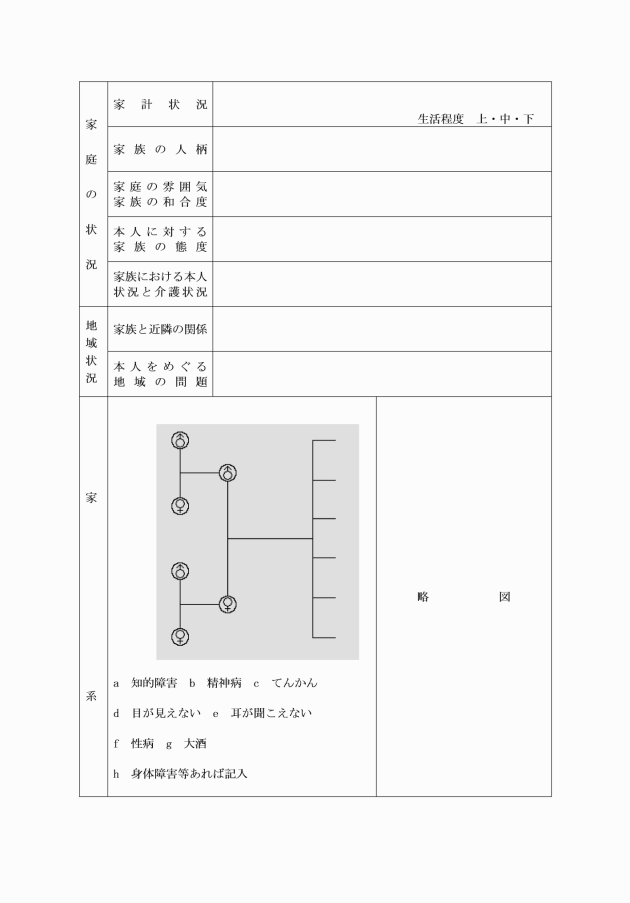
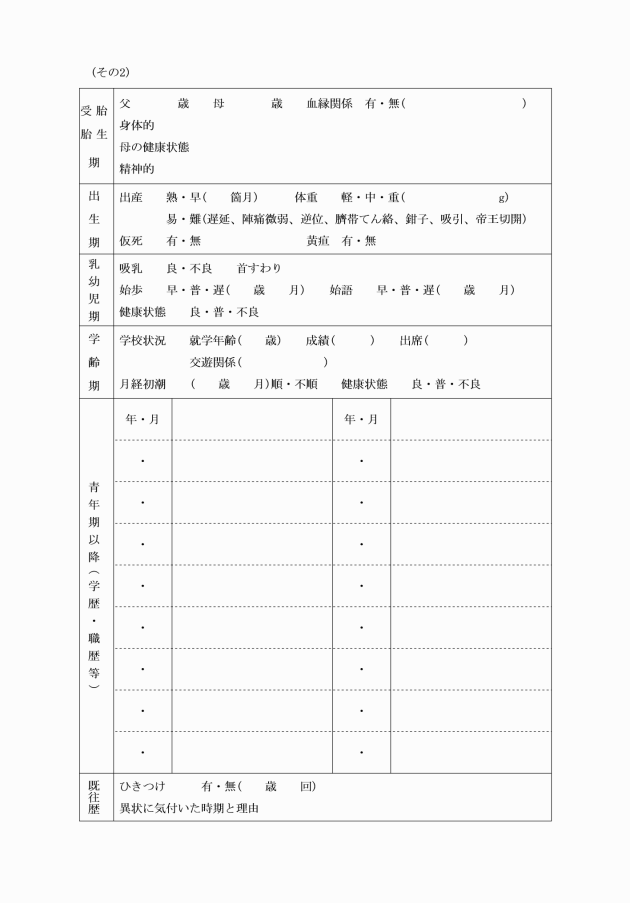
第2条 町長は、次に掲げる書類を作成し、常にその記載事項について整備しておかなければならない。
(1) 知的障害者(児)名簿(様式第1号)
(2) 知的障害者台帳(様式第2号)
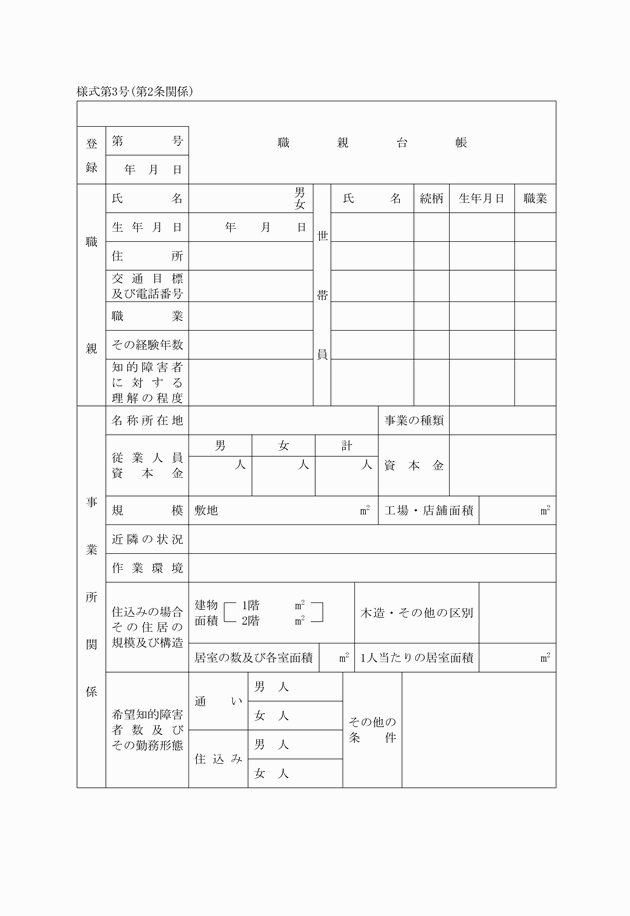
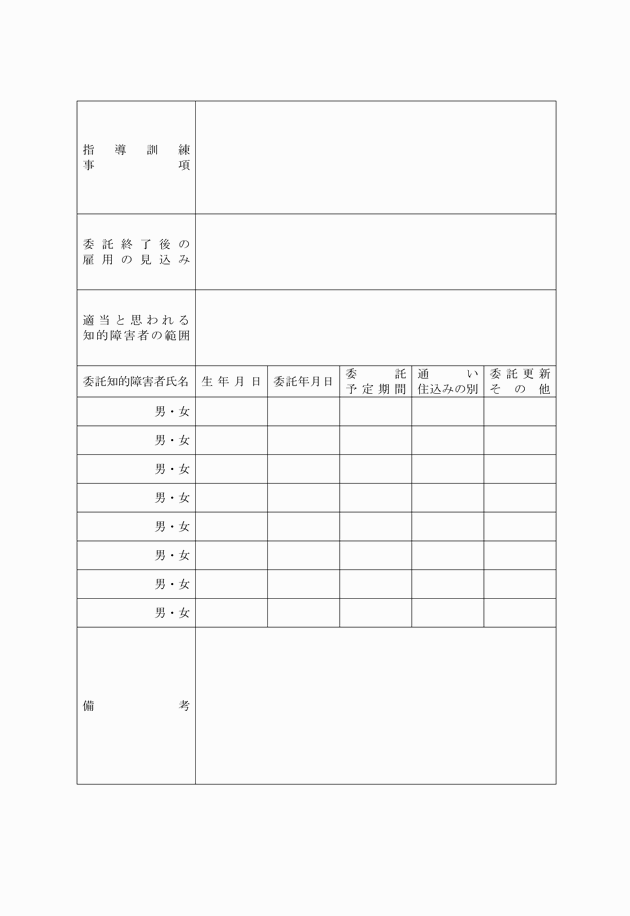
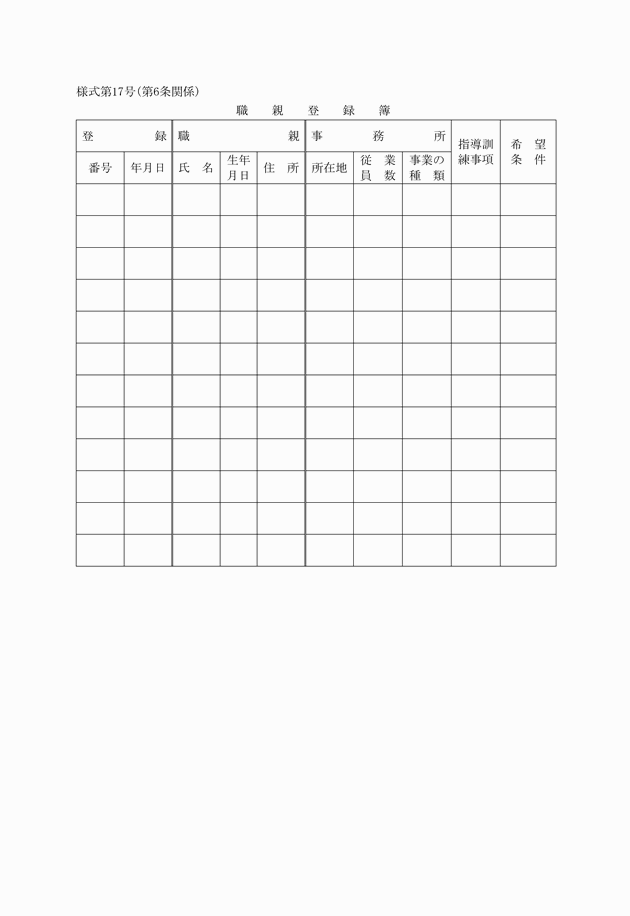
(3) 知的障害者職親台帳(様式第3号)
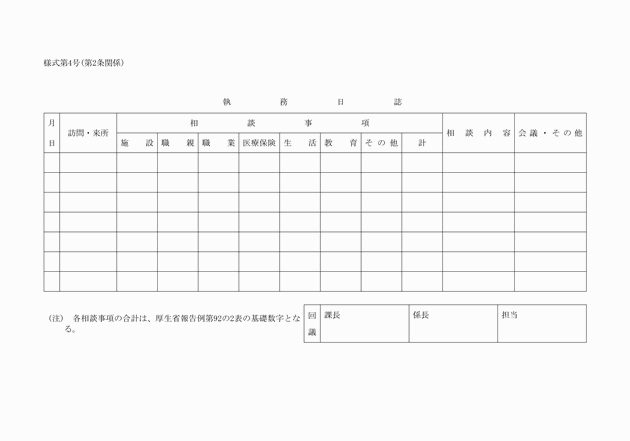
2 町長は、知的障害者の福祉業務について、執務日誌(様式第4号)を備え、社会福祉主事その他知的障害者の更生援護に従事する者に必要な事項を記載させておかなければならない。
(判定依頼等)
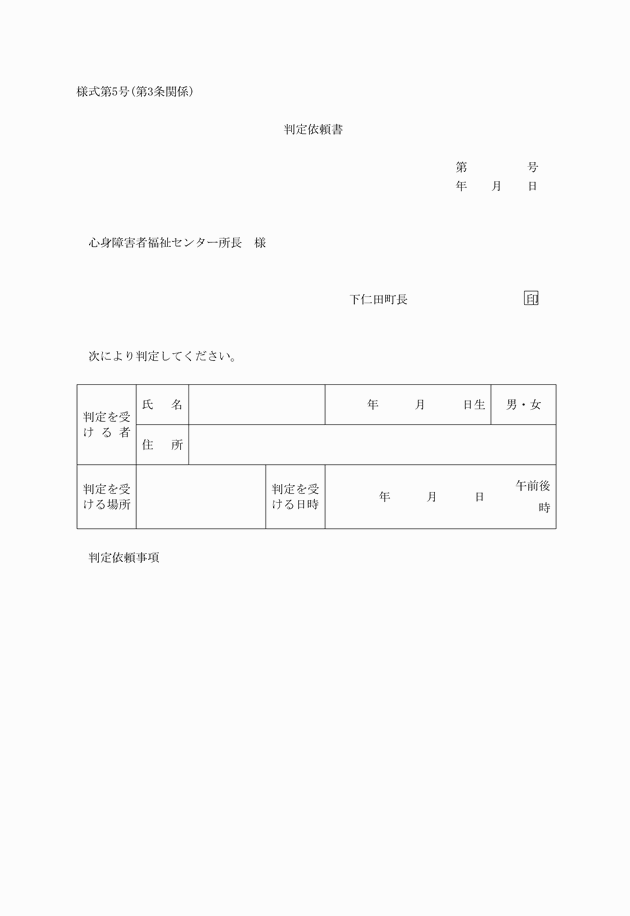
第3条 町長は、法第9条第6項及び法第16条第2項の規定により群馬県心身障害者福祉センター(法第9条第5項に規定する知的障害者更生相談所をいう。以下「センター」という。)に判定を求めるときは、様式第5号による判定依頼書をセンターの長に送付するとともに、判定の時間、場所等を当該知的障害者又はその保護者に連絡しなければならない。
(障害福祉サービスの措置の手続)
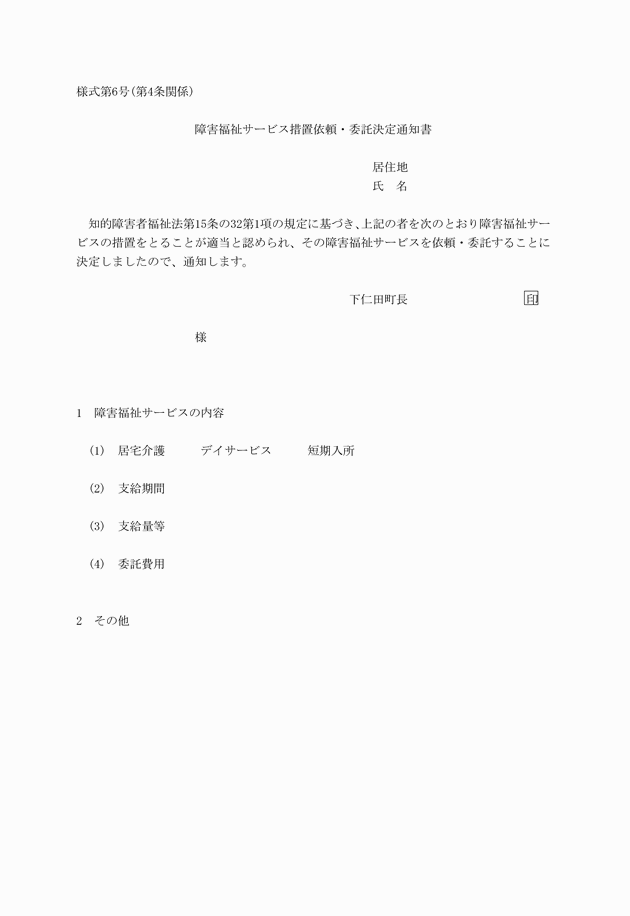
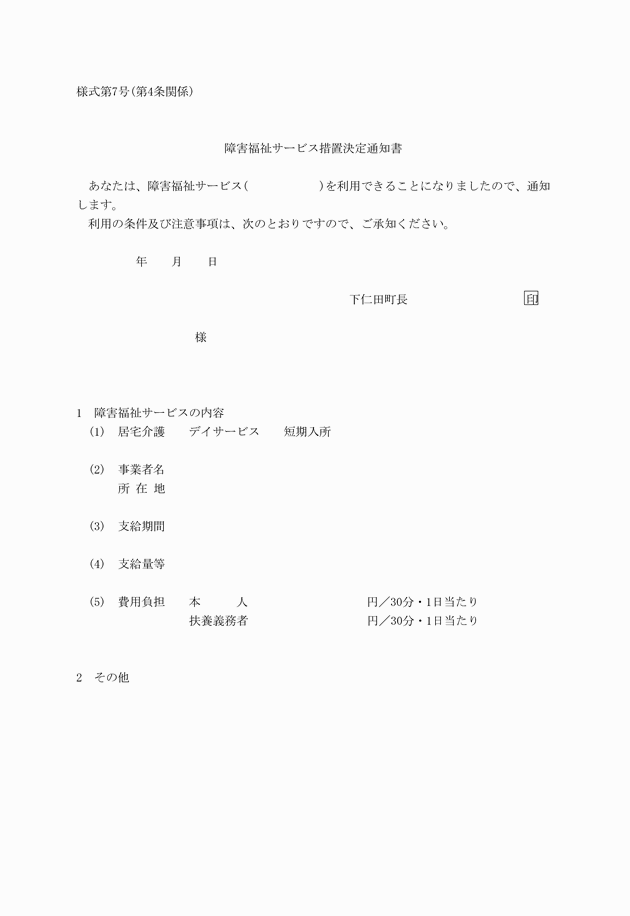
第4条 町長は、法第15条の4第1項に規定する措置(以下「障害福祉サービスの措置」という。)をとろうとするときは、必要に応じ、センターの判定を求めなければならない。
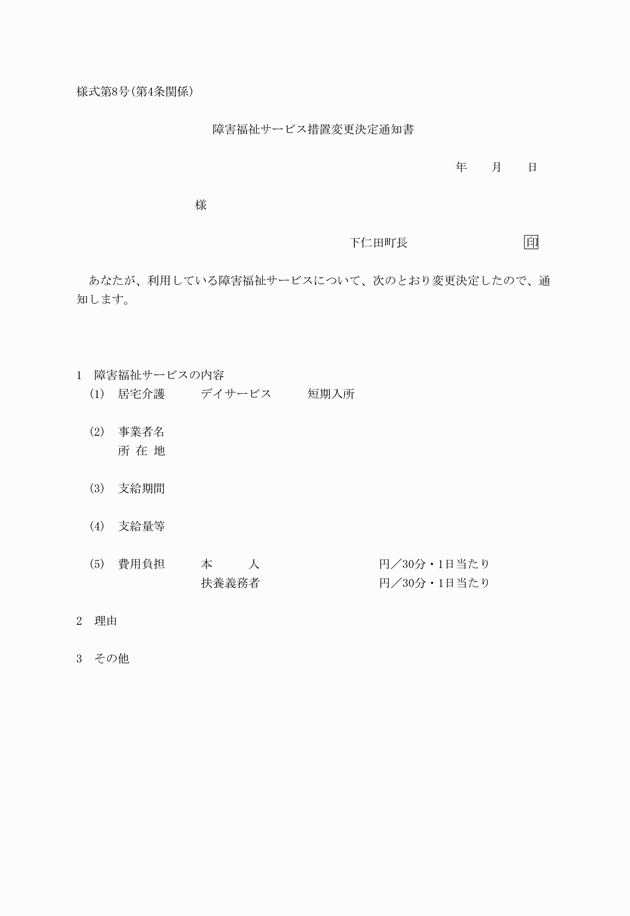
3 町長は、障害福祉サービスの措置を行った者(以下「居宅被措置者」という。)について、当該措置を変更することを決定したときは、様式第8号による障害福祉サービス措置変更決定通知書を当該知的障害者又はその保護者に送付しなければならない。
(障害者支援施設等への入所等の措置の手続)
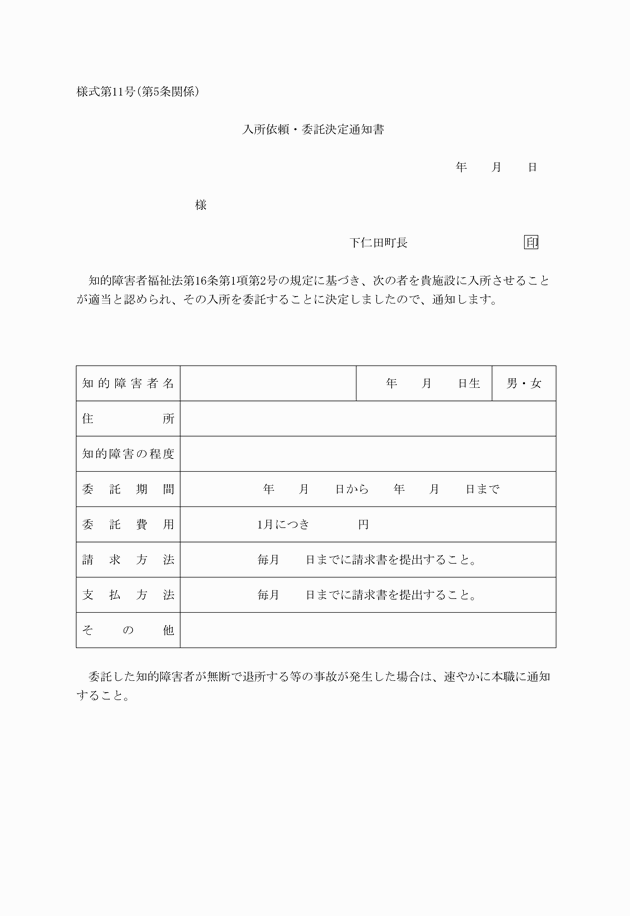
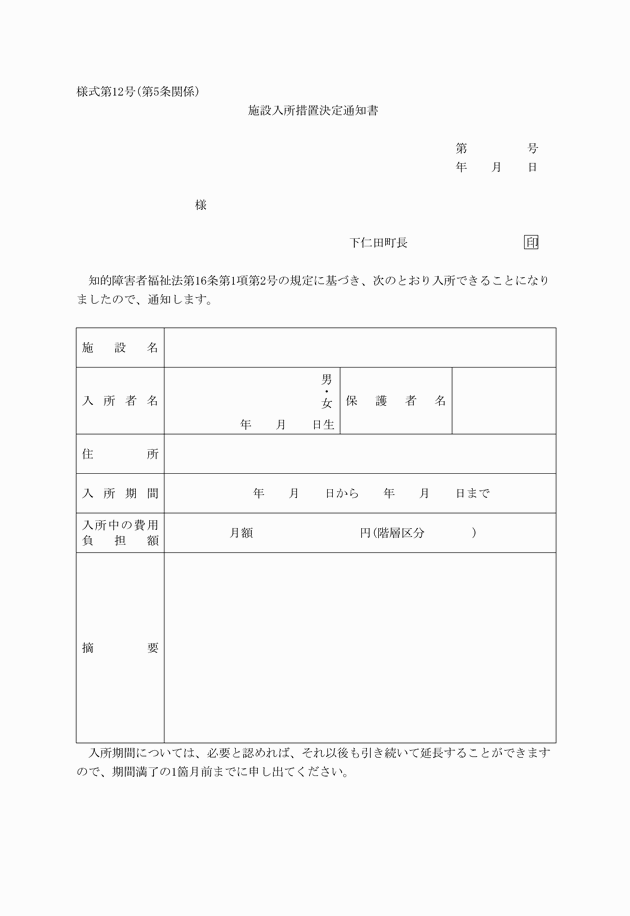
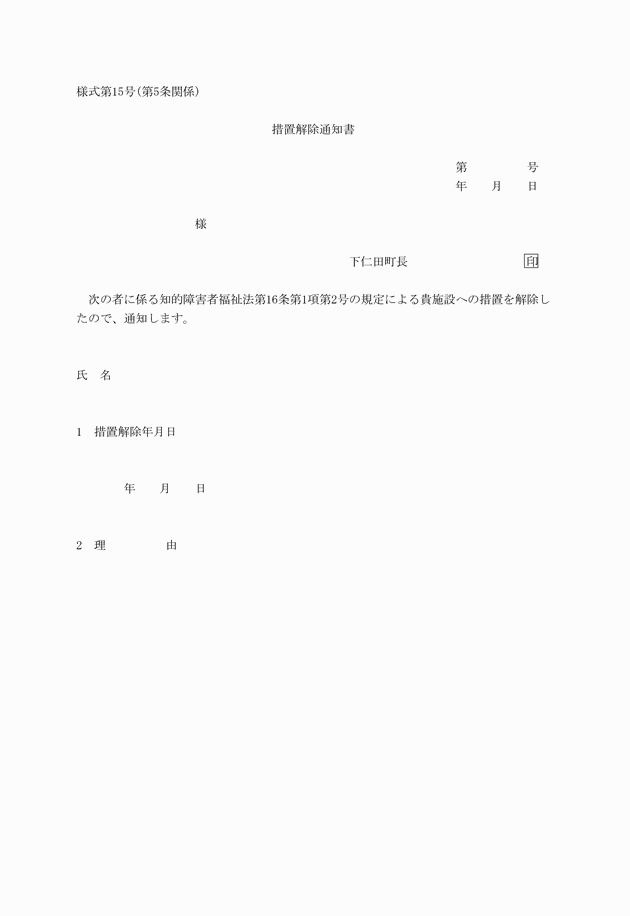
第5条 町長は、法第16条第1項第2号に規定する措置(以下「施設入所の措置」という。)をとろうとするときは、必要に応じ、センターの判定を求めなければならない。
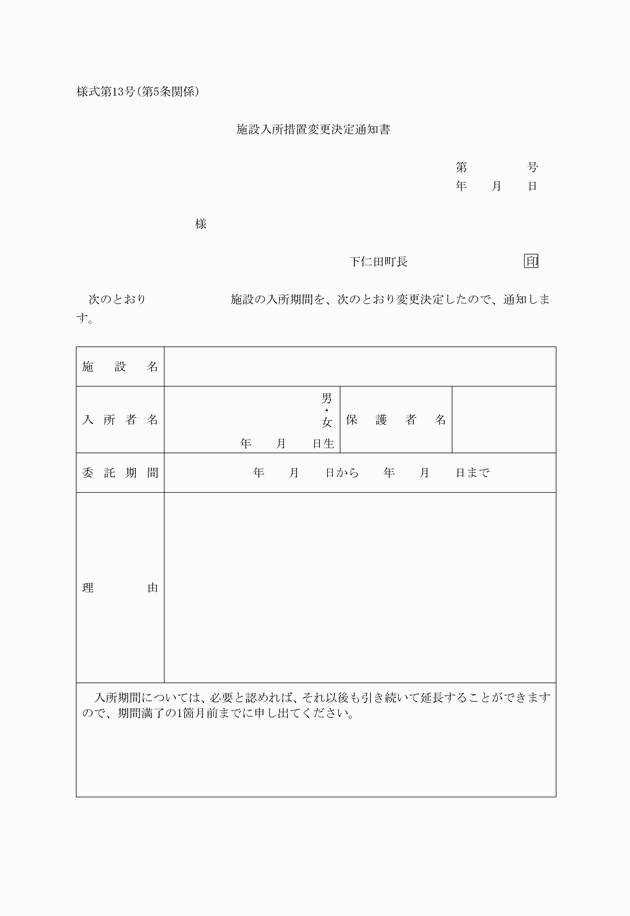
3 町長は、施設入所の措置を行った者(以下「施設被措置者」という。)について、当該措置を変更することを決定したときは、様式第13号による施設入所措置変更決定通知書を当該知的障害者又はその保護者に送付しなければならない。
(職親の申込み等)
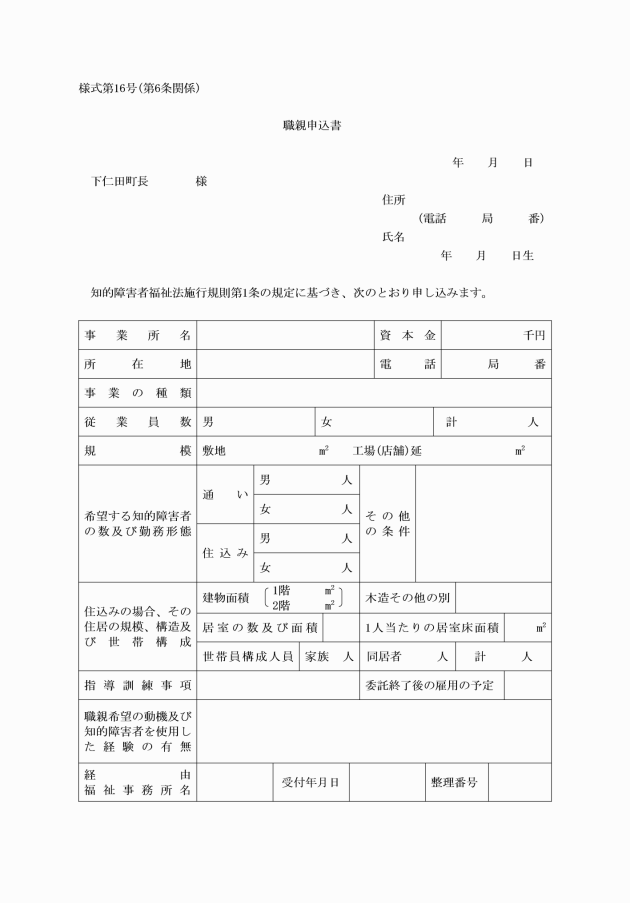
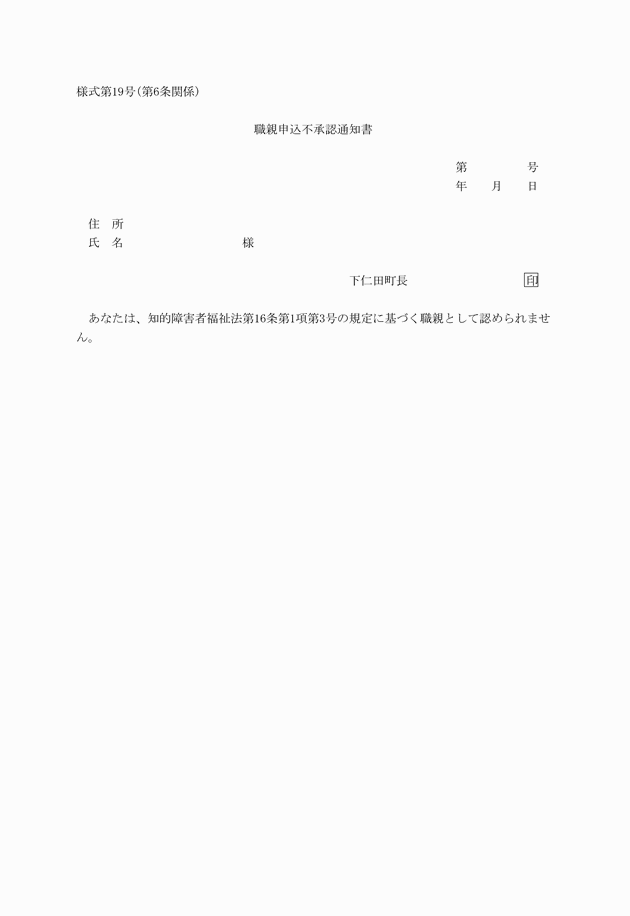
第6条 施行規則第1条に規定する職親になることを希望する申し出は、様式第16号の職親申込書によるものとする。
(職親委託申込書)
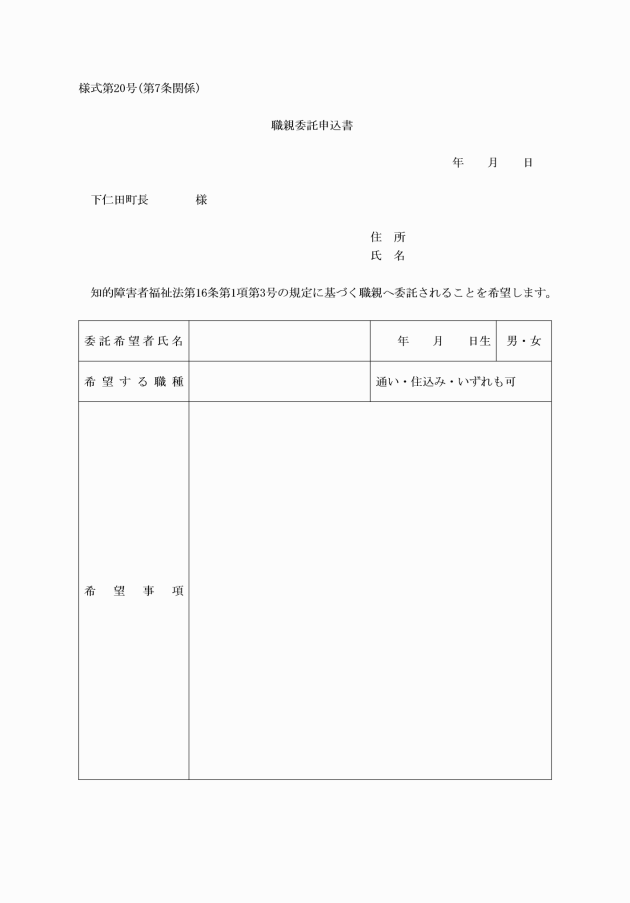
第7条 知的障害者又はその保護者は、職親委託を希望するときは、様式第20号による職親委託申込書を下仁田町長に提出しなければならない。
(職親への委託)
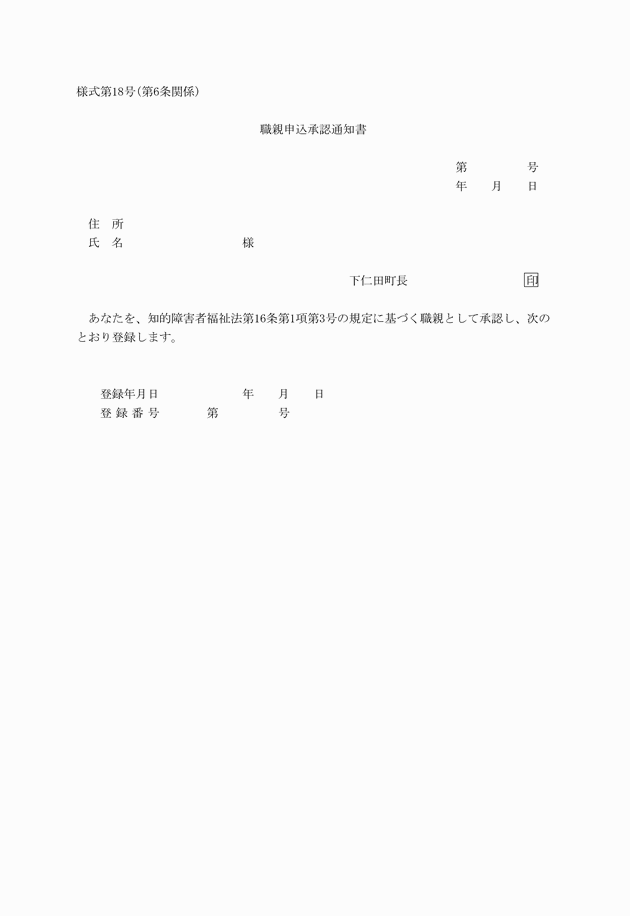
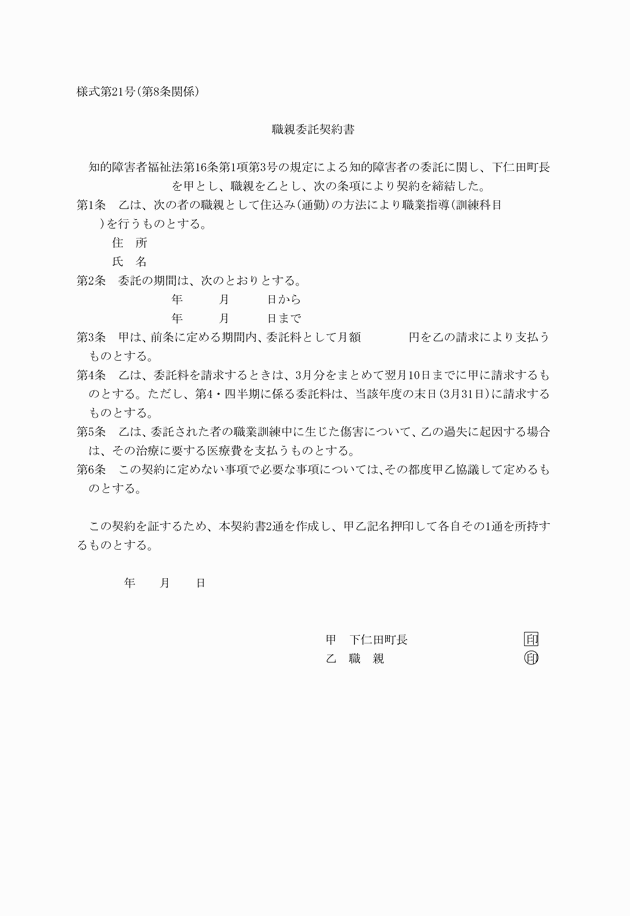
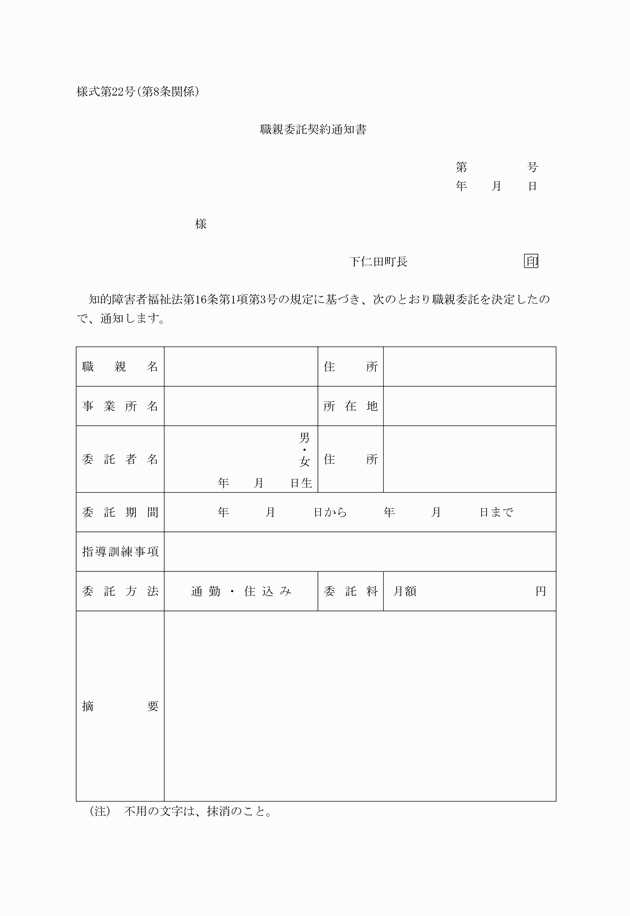
第8条 町長は、法第16条第1項第3号の規定により、知的障害者の更生援護を職親に委託しようとするときは、様式第21号による職親委託契約書により当該職親と契約を締結するものとする。
(職親委託の解除)
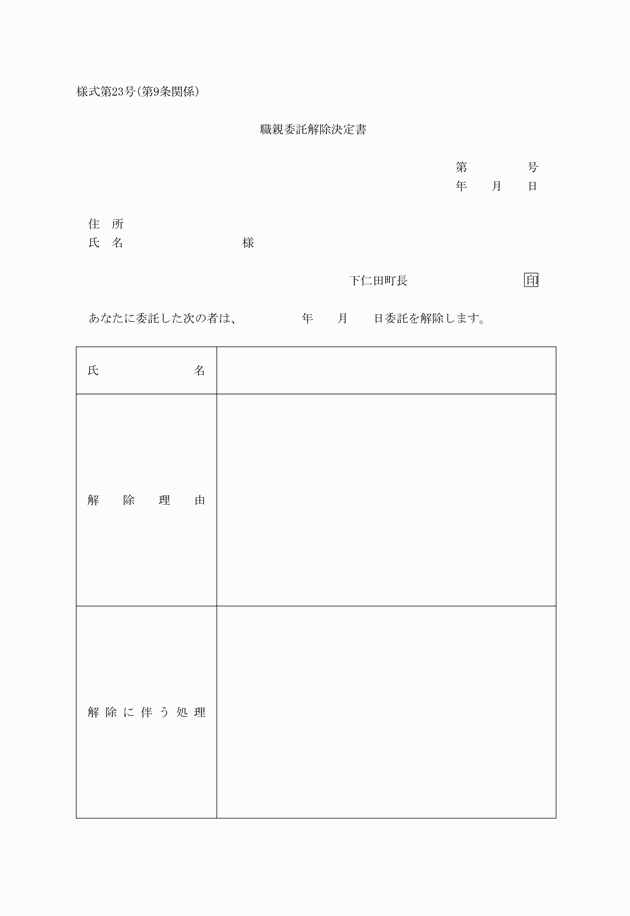
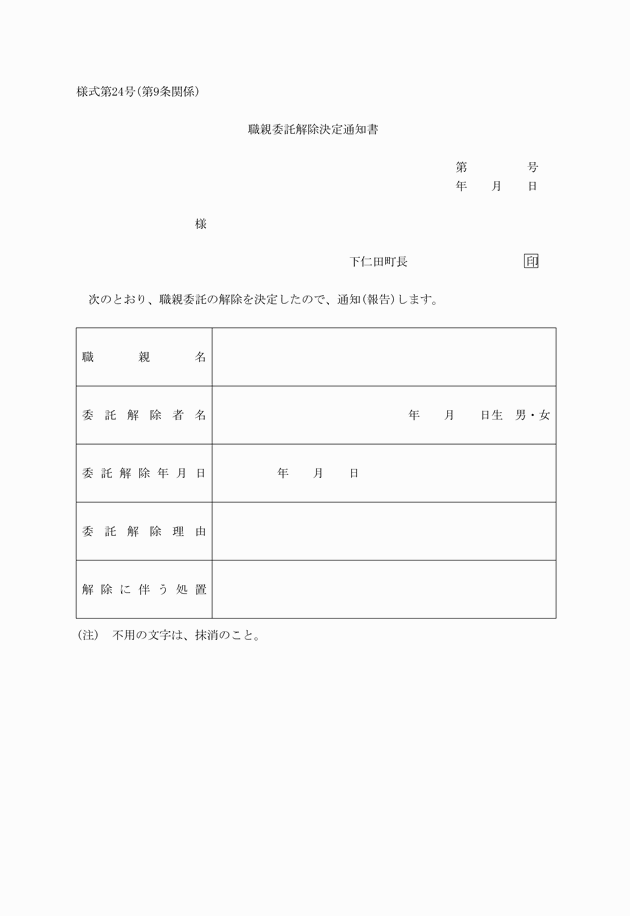
第9条 町長は、知的障害者を職親に委託しておくことが適当でないと認めるときは、職親への委託を解除することができる。この場合、町長は当該職親に対して様式第23号による職親委託解除決定書により通知しなければならない。
(費用の徴収)
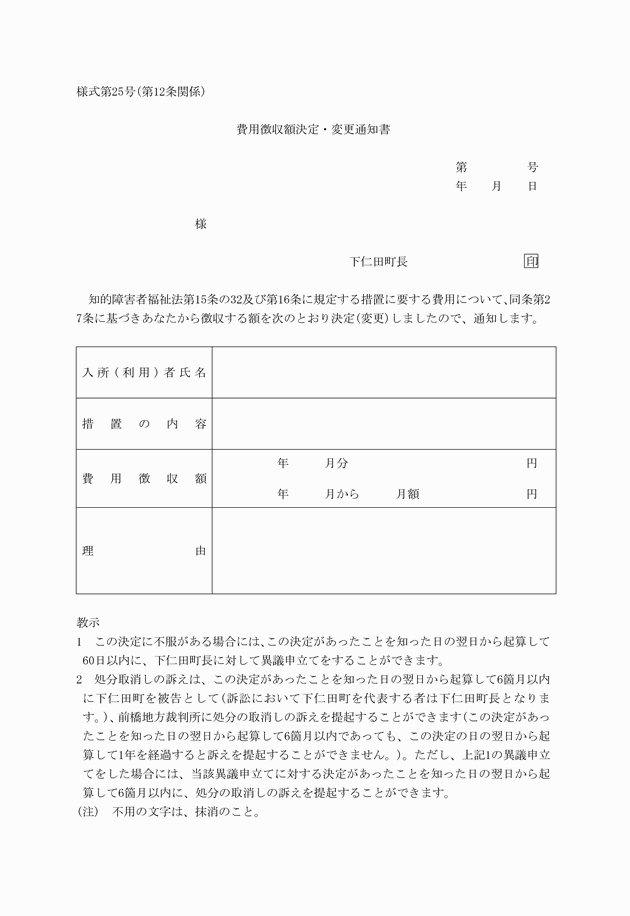
第10条 法第27条の規定により、知的障害者又はその扶養義務者(以下「納入義務者」という。)から徴収する障害福祉サービスの提供又は提供の委託に係る費用の額は、別表第1に掲げるとおりとする。
(費用徴収額の変更)
第11条 町長は、災害その他やむを得ない理由により前条に規定する費用の納入義務者の負担能力に変動が生じたと認められるときは、その変動の程度に応じて、納入義務者から費用を徴収する額を変更することができる。
(その他)
第13条 この規則の施行に関し必要な事項は、町長が別に定める。
附則
この規則は、公布の日から施行する。
附則(令和4年2月15日規則第3号)
この規則は、公布の日から施行する。
別表第1(第10条関係)
居宅支援徴収基準額表(知的障害者及び扶養義務者)
税額等による階層区分 | 上限月額 | 負担基準額 | ||||
知的障害者居宅介護30分当たり | 知的障害者デイサービス1日当たり | 知的障害者短期入所1日当たり | ||||
|
| 円 | 円 | 円 | 円 | |
A | 生活保護法(昭和25年法律第144号)第6条第1項に規定する被保護者 |
|
|
|
| |
0 | 0 | 0 | 0 | |||
B | 当該年度分の市町村民税が非課税の者(A階層に該当する者を除く。) | 0 | 0 | 0 | 0 | |
C1 | 前年分の所得税が非課税の者(A階層又はB階層に該当する者を除く。) | 当該年度分の市町村民税のうち均等割のみ課税の者 | 1,100 | 50 | 100 | 100 |
C2 | 当該年度分の市町村民税のうち所得割が課税の者 | 1,600 | 100 | 200 | 200 | |
|
| 前年分の所得税額の年額区分 |
|
|
|
|
D1 | 前年分の所得税が課税の者(A階層又はB階層に該当する者を除く。) | 0円~30,000円 | 2,200 | 150 | 300 | 300 |
D2 | 30,001~80,000 | 3,300 | 200 | 400 | 400 | |
D3 | 80,001~140,000 | 4,600 | 250 | 500 | 600 | |
D4 | 140,001~280,000 | 7,200 | 300 | 700 | 1,000 | |
D5 | 280,001~500,000 | 10,300 | 400 | 1,000 | 1,400 | |
D6 | 500,001~800,000 | 13,500 | 500 | 1,300 | 1,800 | |
D7 | 800,001~1,160,000 | 17,100 | 600 | 1,700 | 2,300 | |
D8 | 1,160,001~1,650,000 | 21,200 | 800 | 2,100 | 2,800 | |
D9 | 1,650,001~2,260,000 | 25,700 | 1,000 | 2,500 | 3,400 | |
D10 | 2,260,001~3,000,000 | 30,600 | 1,200 | 3,000 | 4,100 | |
D11 | 3,000,001~3,960,000 | 35,900 | 1,400 | 3,500 | 4,800 | |
D12 | 3,960,001~5,030,000 | 41,600 | 1,600 | 4,000 | 5,500 | |
D13 | 5,030,001~6,270,000 | 47,800 | 1,900 | 4,600 | 6,400 | |
D14 | 6,270,001円以上 | 支援費基準額 | 支援費基準額 | 支援費基準額 | 支援費基準額 | |
(注) 知的障害者及びその扶養義務者(知的障害者と同一の世帯に属し、かつ、生計を同じくすると認められる配偶者又は子(知的障害者が20歳未満の場合においては、配偶者、父母又は子)のうち、市町村民税又は所得税の税額が最も高いものに限る。以下同じ。)が負担すべき額は、それぞれ、税額等による階層区分に応じ、負担基準額の欄に掲げる額とする(知的障害者デイサービスについては、所要時間6時間以上の場合のものであり、所要時間4時間以上6時間未満の場合は当該額の4分の3の額、所要時間4時間未満の場合は当該額の2分の1の額とする。また、知的障害者短期入所については、宿泊を伴う場合のものであり、宿泊を伴わない場合は、所要時間が4時間未満の場合は当該額の4分の1の額、所要時間が4時間以上8時間未満の場合は当該額の2分の1の額、所要時間が8時間以上の場合は当該額の4分の3の額とする)。ただし、知的障害者にあっては、支援費基準額を上限とし、扶養義務者にあっては、支援費基準額から知的障害者が負担する額を控除した額を上限とする。 注1の規定にかかわらず、知的障害者及びその扶養義務者の1月当たりの負担額は、それぞれ、税額等による階層区分に応じ、上限月額の欄に掲げる額を上限とする。 この表において「支援費基準額」とは、知的障害者福祉法に基づく指定居宅支援等に要する費用の額の算定に関する基準(平成15年厚生労働省告示第29号)により算定される額をいう。 この表において「市町村民税」とは、地方税法(昭和25年法律第226号)の規定による市町村民税(同法の規定による特別区民税を含む。)をいい、「均等割」及び「所得割」とは、それぞれ、同法第292条第1項第1号及び第2号に規定する均等割及び所得割(それぞれ、同法の規定による特別区民税に係るものを含む。)をいう。ただし、均等割又は所得割の額の計算においては、同法第323条の規定により市町村民税の減免が行われた場合には、その額を所得割の額又は均等割の額から順次控除した額を所得割の額又は均等割の額とし、所得割の額の計算においては、同法第314条の7及び同法附則第5条第3項の規定は適用しないものとする。 この表において「所得税」とは、所得税法(昭和40年法律第33号)、租税特別措置法(昭和32年法律第26号)、経済社会の変化等に対応して早急に講ずべき所得税及び法人税の負担軽減措置に関する法律(平成11年法律第8号)及び災害被害者に対する租税の減免、徴収猶予等に関する法律(昭和22年法律第175号)の規定によって計算される所得税をいう。ただし、所得税額の計算においては、次の規定は適用しないものとする。 (1) 所得税法第92条第1項並びに第95条第1項、第2項及び第3項 (2) 租税特別措置法第41条第1項及び第2項並びに第41条の2 (3) 租税特別措置法等の一部を改正する法律(平成10年法律第23号)附則第12条 知的障害者及びその扶養義務者が負担すべき額を算定した場合において、その額に10円未満の端数があるときは、その端数金額は切り捨てて計算するものとする。 | ||||||
別表第2(第10条関係)
施設支援徴収額基準表(知的障害者)
対象収入額等による階層区分 | 負担基準月額 | ||||||||||
入所 | 通所 | ||||||||||
|
| 円 | 円 | ||||||||
1 | 生活保護法(昭和25年法律第144号)第6条第1項に規定する被保護者 | 0 | 0 | ||||||||
|
| 前年分の対象収入額の年額区分 |
|
| |||||||
2 | 1階層に該当する者以外の者 | 0円~270,000円 | 0 | 0 | |||||||
3 | 270,001~280,000 | 1,000 | 500 | ||||||||
4 | 280,001~300,000 | 1,800 | 900 | ||||||||
5 | 300,001~320,000 | 3,400 | 1,700 | ||||||||
6 | 320,001~340,000 | 4,700 | 2,300 | ||||||||
7 | 340,001~360,000 | 5,800 | 2,900 | ||||||||
8 | 360,001~380,000 | 7,500 | 3,700 | ||||||||
9 | 380,001~400,000 | 9,100 | 4,500 | ||||||||
10 | 400,001~420,000 | 10,800 | 5,400 | ||||||||
11 | 420,001~440,000 | 12,500 | 6,200 | ||||||||
12 | 440,001~460,000 | 14,100 | 7,000 | ||||||||
13 | 460,001~480,000 | 15,800 | 7,900 | ||||||||
14 | 480,001~500,000 | 17,500 | 8,700 | ||||||||
15 | 500,001~520,000 | 19,100 | 9,500 | ||||||||
16 | 520,001~540,000 | 20,800 | 10,400 | ||||||||
17 | 540,001~560,000 | 22,500 | 11,200 | ||||||||
18 | 560,001~580,000 | 24,100 | 12,000 | ||||||||
19 | 580,001~600,000 | 25,800 | 12,900 | ||||||||
20 | 600,001~640,000 | 27,500 | 13,700 | ||||||||
21 | 640,001~680,000 | 30,800 | 15,400 | ||||||||
22 | 680,001~720,000 | 34,100 | 17,000 | ||||||||
23 | 720,001~760,000 | 37,500 | 18,700 | ||||||||
24 | 760,001~800,000 | 39,800 | 19,900 | ||||||||
25 | 800,001~840,000 | 41,800 | 20,900 | ||||||||
26 | 840,001~880,000 | 43,800 | 21,900 | ||||||||
27 | 880,001~920,000 | 45,800 | 22,900 | ||||||||
28 | 920,001~960,000 | 47,800 | 23,900 | ||||||||
29 | 960,001~1,000,000 | 49,800 | 24,900 | ||||||||
30 | 1,000,001~1,040,000 | 51,800 | 25,900 | ||||||||
31 | 1,040,001~1,080,000 | 54,400 | 27,200 | ||||||||
32 | 1,080,001~1,120,000 | 57,100 | 28,500 | ||||||||
33 | 1,120,001~1,160,000 | 59,800 | 29,900 | ||||||||
34 | 1,160,001~1,200,000 | 62,400 | 31,200 | ||||||||
35 | 1,200,001~1,260,000 | 65,100 | 32,500 | ||||||||
36 | 1,260,001~1,320,000 | 69,100 | 34,500 | ||||||||
37 | 1,320,001~1,380,000 | 73,100 | 36,500 | ||||||||
38 | 1,380,001~1,440,000 | 77,100 | 38,500 | ||||||||
39 | 1,440,001~1,500,000 | 81,100 | 40,500 | ||||||||
40 | 1,500,001円以上 | 注2に規定する額 | 注2に規定する額 | ||||||||
(注) 知的障害者が負担すべき額は、対象収入額等による階層区分に応じ、負担基準月額の欄に掲げる額とする(知的障害者通勤寮については、通所の欄に掲げる額とする)。 40階層に該当する者が負担すべき額は、次の表に掲げる算式により算定した額とする(知的障害者通勤寮については、通所の欄に掲げる額とする)。ただし、支援費基準額(知的障害者福祉法に基づく指定施設支援に要する費用の額の算定に関する基準(平成15年厚生労働省告示第30号)により算定される額をいう。以下同じ。)を上限とする。 | |||||||||||
|
|
| |||||||||
| 入所 | 81,100円+(対象収入額-150万円)×0.9÷12 |
| ||||||||
通所 | 40,500円+(対象収入額-150万円)×0.9÷12÷2 | ||||||||||
注1及び注2の規定にかかわらず、当分の間、次の表に掲げる額を負担基準月額の上限とする。 | |||||||||||
|
|
| |||||||||
| 施設区分 | 入所後3年未満の者 | 入所後3年以上の者 |
| |||||||
入所 | 通所 | 入所 | 通所 | ||||||||
知的障害者更生施設 | 32,000円 | 16,000円 | 53,000円 | 26,500円 | |||||||
知的障害者授産施設 | 32,000円 | 16,000円 | 53,000円 | 26,500円 | |||||||
知的障害者通勤寮 | 16,000円 | 26,500円 | |||||||||
心身障害者福祉協会法(昭和45年法律第44号)に規定する福祉施設 | 32,000円 | 53,000円 | |||||||||
この表において「対象収入額」とは、収入額(社会通念上収入として認定することが適当でないものを除く。)から、租税、社会保険料等の必要経費の額を控除した額をいう。 知的障害者が病院又は診療所へ入院した場合においては、入院期間中は算定しないものとし、知的障害者が月の途中で入所又は退所した場合においては、当該月については、次の算式により算定した額とする。 算式 本表により算定した額×(当該月の入所日以降又は退所日以前の日数/当該月の日数) 負担すべき額を算定した場合において、その額に100円未満の端数があるときは、その端数金額は切り捨てて計算するものとする。 | |||||||||||
別表第3(第10条関係)
施設支援徴収基準額表(扶養義務者)
税額等による階層区分 | 負担基準月額 | |||||||
入所 | 通所 | |||||||
|
| 円 | 円 | |||||
A | 生活保護法第6条第1項に規定する被保護者 |
|
| |||||
0 | 0 | |||||||
B | 当該年度分の市町村民税が非課税の者(A階層に該当する者を除く。) | 0 | 0 | |||||
C1 | 前年分の所得税が非課税の者(A階層又はB階層に該当する者を除く。) | 当該年度分の市町村民税のうち均等割のみ課税の者 | 2,200 | 1,100 | ||||
C2 | 当該年度分の市町村民税のうち所得割が課税の者 | 3,300 | 1,600 | |||||
|
| 前年分の所得税額の年額区分 |
|
| ||||
D1 | 前年分の所得税が課税の者(A階層又はB階層に該当する者を除く。) | 0円~30,000円 | 4,500 | 2,200 | ||||
D2 | 30,001~80,000 | 6,700 | 3,300 | |||||
D3 | 80,001~140,000 | 9,300 | 4,600 | |||||
D4 | 140,001~280,000 | 14,500 | 7,200 | |||||
D5 | 280,001~500,000 | 20,600 | 10,300 | |||||
D6 | 500,001~800,000 | 27,100 | 13,500 | |||||
D7 | 800,001~1,160,000 | 34,300 | 17,100 | |||||
D8 | 1,160,001~1,650,000 | 42,500 | 21,200 | |||||
D9 | 1,650,001~2,260,000 | 51,400 | 25,700 | |||||
D10 | 2,260,001~3,000,000 | 61,200 | 30,600 | |||||
D11 | 3,000,001~3,960,000 | 71,900 | 35,900 | |||||
D12 | 3,960,001~5,030,000 | 83,300 | 41,600 | |||||
D13 | 5,030,001~6,270,000 | 95,600 | 47,800 | |||||
D14 | 6,270,001円以上 | 支援費基準額 | 支援費基準額 | |||||
(注) 知的障害者の扶養義務者(知的障害者と同一の世帯に属し、かつ、生計を同じくすると認められる配偶者又は子(知的障害者が20歳未満の場合においては、配偶者、父母又は子)のうち、市町村民税又は所得税の税額が最も高いものに限る。以下同じ。)が負担すべき額は、それぞれ、税額等による階層区分に応じ、負担基準月額の欄に掲げる額とする(知的障害者通勤寮については、通所の欄に掲げる額とする)。 注1の規定にかかわらず、知的障害者の扶養義務者が負担すべき額が、支援費基準額から知的障害者が負担する額を控除した額を超える場合は、当該控除した額を負担するものとする。 注1及び注2の規定にかかわらず、入所後3年未満の者の扶養義務者については、当分の間、次の表に掲げる額から知的障害者が負担する額を控除した額を負担すべき額の上限とする。 | ||||||||
|
|
| ||||||
| 施設区分 | 入所 | 通所 |
| ||||
知的障害者更生施設 | 32,000円 | 16,000円 | ||||||
知的障害者授産施設 | 32,000円 | 16,000円 | ||||||
知的障害者通勤寮 | 16,000円 | |||||||
独立行政法人国立重度知的障害者総合施設のぞみの園が設置する施設 | 32,000円 | 16,000円 | ||||||
この表において「市町村民税」とは、地方税法(昭和25年法律第226号)の規定による市町村民税(同法の規定による特別区民税を含む。)をいい、「均等割」及び「所得割」とは、それぞれ、同法第292条第1項第1号及び第2号に規定する均等割及び所得割(それぞれ、同法の規定による特別区民税に係るものを含む。)をいう。ただし、均等割又は所得割の額の計算においては、同法第323条の規定により市町村民税の減免が行われた場合には、その額を所得割の額又は均等割の額から順次控除した額を所得割の額又は均等割の額とし、所得割の額の計算においては、同法第314条の7及び同法附則第5条第3項の規定は適用しないものとする。 この表において「所得税」とは、所得税法(昭和40年法律第33号)、租税特別措置法(昭和32年法律第26号)、経済社会の変化等に対応して早急に講ずべき所得税及び法人税の負担軽減措置に関する法律(平成11年法律第8号)及び災害被害者に対する租税の減免、徴収猶予等に関する法律(昭和22年法律第175号)の規定によって計算される所得税をいう。ただし、所得税額の計算においては、次の規定は適用しないものとする。 (1) 所得税法第92条第1項並びに第95条第1項、第2項及び第3項 (2) 租税特別措置法第41条第1項及び第2項並びに第41条の2 (3) 租税特別措置法等の一部を改正する法律(平成10年法律第23号)附則第12条 知的障害者が病院若しくは診療所へ入院した場合又は知的障害者(入所による指定施設支援を受けている者に限る。)が外泊を認められた場合においては、当該期間中は算定しないものとし、知的障害者が月の途中で入所又は退所した場合においては、当該月については、次の算式により算定した額とする。 算式 本表により算定した額×(当該月の入所日以降又は退所日以前の日数/当該月の日数) 負担すべき額を算定した場合において、その額に100円未満の端数があるときは、その端数金額は切り捨てて計算するものとする。 | ||||||||